Blog: finance a reality srozumitelně
Články a novinky, které vám pomohou zorientovat se a růst
Úskalí koupě třetí nemovitosti. Jak se mění pravidla financování
Pořízení třetí nemovitosti může být zajímavým způsobem, jak rozšířit vlastní majetek nebo investiční portfolio. Od 1. dubna 2026 je ale při jejím financování potřeba počítat s přísnějšími podmínkami.
Důvodem je změna doporučení České národní banky (ČNB) týkající se tzv. investičních hypoték. Nově totiž do tohoto režimu spadá nejen nemovitost pořizovaná za účelem investice, ale automaticky každá třetí a další obytná nemovitost. Pokud tedy již vlastníte dvě obytné nemovitosti, při financování další se dostáváte do režimu s přísnějšími podmínkami.
Změna se přitom netýká pouze velkých investorů, ale může dopadnout i na běžné rodiny. Pokud například vlastníte byt a chalupu, každá další nemovitost, kterou si chcete pořídit – ať už byt pro dítě, domek pro babičku nebo druhou chatu – nově spadá do přísnějšího režimu.
U třetí a každé další obytné nemovitosti není rozhodující účel koupě. Stejná pravidla se tedy uplatní, ať nemovitost pořizujete pro vlastní bydlení, pronájem nebo jakýkoliv jiný účel. Od dubna 2026 banky u těchto úvěrů uplatňují následující limity:
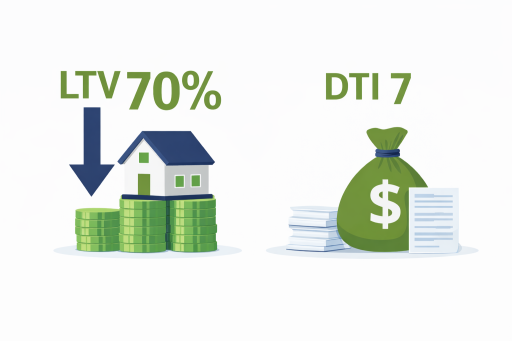
- LTV maximálně 70 % (výše úvěru k hodnotě nemovitosti)
- DTI maximálně 7 (celkové zadlužení vyjádřené v násobcích ročního čistého příjmu)
Při koupi třetí nemovitosti tak potřebujete více vlastních zdrojů a zároveň dostatečný příjem vzhledem k celkovému zadlužení.
Modelový příklad
Rodina, která už vlastní byt a chalupu, chce koupit další byt za 6 milionů Kč.
1. Při limitu LTV 70 % může úvěr činit maximálně 4,2 milionu Kč. Zbývajících 1,8 milionu Kč musí pokrýt z vlastních financí, případně lze využít jinou nemovitost jako další zajištění.
2. Do hry ale vstupuje také limit DTI. Pokud má například domácnost roční čistý příjem 1 milion Kč, její celkové zadlužení může při limitu DTI 7 dosáhnout maximálně 7 milionů Kč.
Jak se počítají vlastnické podíly?
Důležitým faktorem je velikost vlastnického podílu na stávajících majetcích:
- Podíl menší než 50 % se do počtu nemovitostí nezapočítává.
- Podíl 50 % nebo více se naopak počítá jako jedna celá nemovitost.
- Jednotlivé podíly v různých nemovitostech se nesčítají.
To hraje velkou roli zejména u manželů. Pokud vlastníte byt a chalupu ve Společném jmění manželů (SJM), pro účely tohoto pravidla se obě nemovitosti započítávají plnohodnotně každému z partnerů. Při společné žádosti o hypotéku na další nemovitost tak oba už mají dvě nemovitosti a nově pořizovaná je z pohledu pravidel ČNB třetí.
Uveďme si pro příklad naši rodinu s bytem a chalupou. Pokud je byt a chalupa ve společném jmění manželů (SJM), pro účely tohoto pravidla se obě nemovitosti započítávají každému z nich. Pokud tedy společně žádají o hypotéku na další nemovitost, oba už mají dvě započitatelné nemovitosti a nově pořizovaná je z pohledu pravidel ČNB třetí.
Jiná situace však může nastat, pokud si manželé majetek oficiálně rozdělí u notáře – například tak, že manžel vlastní výlučně chalupu a manželka byt. Pokud pak o novou hypotéku na novou nemovitost žádá pouze jeden z nich samostatně a kupovaná nemovitost jde také do jeho výlučného vlastnictví (mimo SJM), banka u něj eviduje pouze jednu vlastněnou nemovitost. Nově pořizovaný byt je tak pro něj teprve druhý v pořadí, což otevírá cestu ke klasickým, mírnějším podmínkám financování. Je však potřeba počítat s tím, že banka bude zahrnovat do bonity pouze příjem toho z manželů, který o úvěr žádá.
Výstavba a rekonstrukce
Přísnější režim se nevztahuje na úvěry určené výhradně na výstavbu nebo rekonstrukci. Jiná situace je ale koupě staršího bytu, který chcete následně rekonstruovat – zde se jedná o standardní financování koupě třetí nemovitosti a limity platí.
Pozor na nemovitost, kterou plánujete prodat
Pokud některou ze stávajících nemovitostí plánujete prodat, může to mít na posouzení vliv. Nestačí ale pouze deklarovat, že ji chcete prodat – záměr musí být prokazatelně doložen a banka musí konkrétní situaci posoudit. To může být důležité například při stěhování, kdy kupujete nové bydlení ještě před prodejem stávajícího.
Shrnutí na závěr
Pokud máte dvě nemovitosti a uvažujete o koupi třetí, je důležité financování řešit s dostatečným předstihem, ještě před podpisem rezervační smlouvy. Třetí nemovitost neznamená automaticky problém, ale je třeba předem počítat s přísnějšími podmínkami financování. Rozhodující je především počet započitatelných nemovitostí, nastavení vlastnictví, výše vlastních zdrojů a celková finanční situace žadatele.
Kalkulačka
-
Měsíční splátka
Další krok se Stone & belter
Stone & belter blog
Podobné články
Z kategorie
12.03.2026
Investiční hypotéky čeká zpřísnění. Co přinese nová regulace od roku 2026?
Ing. Lukáš Cinko
10.02.2025
Snižování úrokových sazeb ČNB na 3,75 %: Co to znamená pro vaše úspory, hypotéky a investice?
Ondřej Marek
28.05.2024
Předčasné splacení hypotéky se prodraží aneb omezení „hypotečního turismu”
Ing. Lukáš Cinko
12.03.2026
Investiční hypotéky čeká zpřísnění. Co přinese nová regulace od roku 2026?
Ing. Lukáš Cinko10.02.2025
Snižování úrokových sazeb ČNB na 3,75 %: Co to znamená pro vaše úspory, hypotéky a investice?
Ondřej Marek28.05.2024
Předčasné splacení hypotéky se prodraží aneb omezení „hypotečního turismu”
Ing. Lukáš Cinko10.02.2025
Snižování úrokových sazeb ČNB na 3,75 %: Co to znamená pro vaše úspory, hypotéky a investice?
Ondřej Marek